




Por Julián Filoy. Economista, Master en gestión Pública.
Milei transita un tercer año en el que se acumulan problemas internos y externos
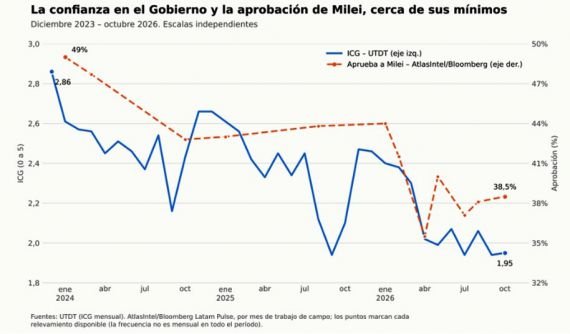
• Por dentro. La mora de las familias está en niveles récord (12,8%), el EMAE apunta a una recesión técnica (dos trimestres seguidos de caída), el desempleo crece, el salario formal recupera algo en los últimos meses, pero sigue un 2,3% por debajo de hace un año, y la aprobación del gobierno cae.
• Por fuera. la guerra con Irán dispara el petróleo, que mejora la balanza energética pero complica la desinflación, y la suba de las tasas en Estados Unidos cierra la puerta a volver a los mercados internacionales, una «opción» que Caputo había dejado abierta para robustecer el programa financiero.
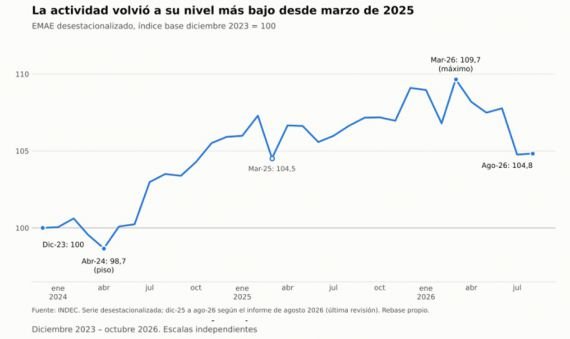
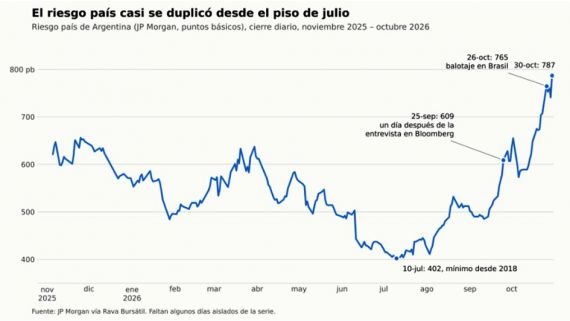
Como consecuencia de todo esto, desde mediados de julio, y con más fuerza desde agosto, el riesgo país (la sobretasa que pagan los bonos argentinos respecto de los del Tesoro estadounidense) no para de subir y las acciones argentinas no paran de caer. El S&P Merval acumula una baja de alrededor del 16% en el año. El riesgo país, por su parte, tocó un piso de 402 puntos el 10 de julio, el más bajo desde 2018, y desde entonces casi se duplicó: cerró octubre en 787, su máximo del año.
La suba responde en parte a un contexto global adverso para el crédito, pero se aceleró luego de la entrevista que diera Milei a Bloomberg en Nueva York el 24 de septiembre. En la misma, dijo Milei que no le preocupaba una recesión y atribuyó los malos datos a problemas de medición. Al día siguiente, el riesgo país superó los 600 puntos: el problema no es tener un problema, sino no reconocerlo.
————————————————————————
La deuda a futuro
Hay un factor más, que explica buena parte del movimiento: el mercado empezó a descontar los tiempos electorales. A un año de las presidenciales de 2027, los inversores ya no solo miran los números de hoy, sino quién va a pagar la deuda mañana.
Con la economía estancada, el desempleo en alza y la aprobación del gobierno en baja, el mercado le asigna una probabilidad menor a la reelección de Milei y, en consecuencia, una posibilidad mayor a un regreso del peronismo. Y en la memoria de los inversores ese escenario está asociado a controles de cambio, reestructuraciones y defaults. Por eso, cuando cae la probabilidad de continuidad, sube la prima que se exige por prestarle a la Argentina.
El riesgo país, en definitiva, no mide solo la solvencia de hoy, sino la probabilidad de que el país siga pagando después de 2027.
Se le atribuye a Perón una frase que suele resumirse así: «hay que dar algo para no perder todo». La dijo, con otras palabras («es preferible saber dar un 30% a tiempo que perderlo todo a posteriori»), ante empresarios en la Bolsa de Comercio, en agosto de 1944. Su argumento era que había que ser pragmático y ceder a tiempo para evitar un mal mayor, el comunismo. Para muchos analistas, algo similar ocurre hoy en la Argentina de Milei: ceder algo, flexibilizando el programa para reactivar la economía, podría ser el precio para no perderlo todo en 2027.
El espejo más incómodo vino del otro lado de la frontera. Lula perdió la primera vuelta frente a Flávio Bolsonaro, 47% contra 45%, y respondió con su propio «plan platita»: adelantó el pago de Bolsa Família, condonó deudas y redujo impuestos a los combustibles, mientras asociaba a su rival con la «motosierra» de Milei. Tres semanas después ganó el balotaje con el 51,8%, y al día siguiente el riesgo país argentino saltó un 8%. Lula aplicó, a su manera, la lección de Perón.
Nadie le pide a Milei que imite a Lula. Lo llamativo es que las voces que piden un cambio en el programa vienen ahora de la ortodoxia económica.
Miguel Ángel Broda advirtió que «de cada 10 empresas que cierran, cinco son al cuete»: no son inviables, simplemente no tienen con qué adaptarse en un contexto de consumo deprimido y una política monetaria que calificó de extremadamente restrictiva. Propone bajar encajes (la porción de los depósitos que los bancos no pueden prestar), facilitar el crédito, acumular más reservas aun con algo de costo inflacionario y un dólar más alto, en torno a $1.750, con flotación moderada. Su argumento es que «no se pueden usar programas de estabilización que anclen el tipo de cambio»: un dólar atrasado frena la inflación, pero traba la adaptación de la economía.
Ricardo Arriazu, el economista al que más escucha Milei, apuntó en la misma dirección. Respalda que el Banco Central compre reservas, pero advierte sobre cómo lo hace. Para comprar dólares, el Central emite pesos. Como la gente no quiere tener más pesos, el gobierno los retira emitiendo deuda que los bancos compran. Esa plata que los bancos le prestan al Estado es plata que no le prestan a empresas y familias, y para atraerla el Tesoro tiene que pagar tasas cada vez más altas. El resultado, según Arriazu, es que se está «destruyendo crédito interno».
Domingo Cavallo fue más lejos. En su blog sostuvo que «no hay que confundir disciplina fiscal con déficit cero en todas las fases del ciclo» y que un déficit moderado para evitar que se profundice la recesión no debería verse como una claudicación, siempre que se financie con deuda y no con emisión. Días después criticó la intervención oficial en el mercado de cambios con una frase que dolió en la Casa Rosada: «Manejan el tipo de cambio como lo hacía Moreno», en alusión a Guillermo Moreno, el secretario de Comercio del kirchnerismo célebre por sus controles de precios y del dólar.
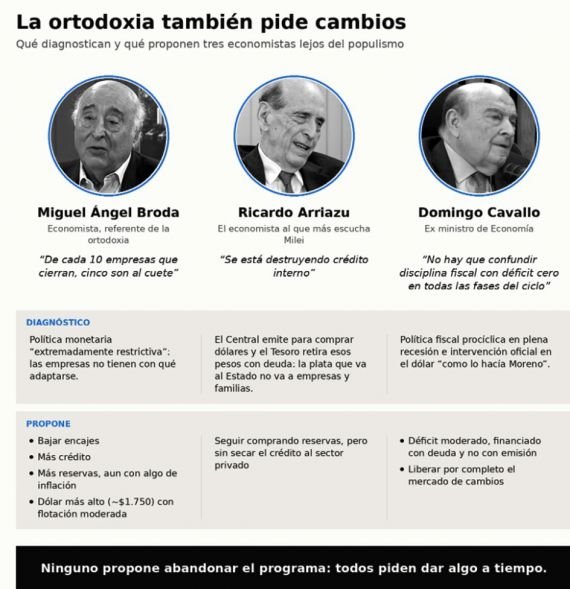
Ninguno de ellos propone abandonar el programa. Proponen, en términos de Perón, dar algo a tiempo: tasas más bajas, más crédito, un tipo de cambio más competitivo y, eventualmente, algo de flexibilidad fiscal. Pero en economía ninguna medida es gratuita. Bajar la tasa reactivaría el crédito y, con él, la inversión y el consumo. Un mayor gasto público o un tipo de cambio más alto empujarían la demanda. Cualquiera de esos caminos, sin embargo, tiene un costo en inflación, el mayor activo del gobierno y todavía uno frágil: en septiembre fue de 1,9% mensual y 33,4% interanual, y volvió a acelerarse. En la Casa Rosada lo saben bien: el gobierno de Macri relajó sus metas de inflación para darle aire a la economía y terminó en la crisis de 2018. Si bien las circunstancias hoy son diferentes -no hay déficit fiscal ni sequía, y el Banco Central compra dólares en lugar de perderlos-, el recuerdo está latente.
La pregunta, entonces, es qué le importa hoy al votante. ¿Está dispuesto a tolerar algo más de inflación a cambio de más actividad y empleo, o sigue priorizando que los precios mantengan una cierta estabilidad? La mora récord, el salario que no recupera lo perdido y la caída en las encuestas sugieren que la paciencia empieza a agotarse. Sostener el plan intacto mientras la economía se enfría, el desempleo sube y el mercado le pone precio a 2027 también tiene un costo. Si el gobierno no cede ese 30% a tiempo, corre el riesgo de que sean las urnas las que se lo quiten todo, y con él, el propio programa que hoy intenta proteger. La paradoja es que, si no hace un poco de «populismo», puede terminar abriéndole la puerta al populismo.