



Por Julián Lilloy. Economista
El gobierno culpa al “riesgo Kuka” por la suba del riesgo país. Pero los números muestran otra
cosa: cuando la confianza en Milei cae por debajo del umbral de reelección, el mercado
empieza a cobrarlo.
El riesgo país no para de subir: en poco más de cuatro meses se duplicó y ya roza los 940
puntos, el valor más alto en un año. Las acciones argentinas, mientras tanto, caen en picada:
el Merval perdió un 17% en apenas dos semanas. Todo esto ocurre mientras la aprobación del
gobierno de Milei cae persistentemente en las encuestas de opinión. El gobierno dice que se
debe al riesgo Kuka y últimamente han hablado de un shock externo, pero ¿es tan así? Mi
hipótesis es otra: el mercado no le teme al kirchnerismo en abstracto, sino a la posibilidad
concreta de que Milei no sea reelecto. Y esa posibilidad crece por razones que tienen poco que
ver con los «Kukas».
Durante los primeros años de Milei la gente tuvo paciencia dado que entendía que el problema
heredado era tal que no se resolvía en un par de meses, pero transitando ya el tercer año, el
gobierno sufre sobre todas las cosas el choque entre las expectativas y la realidad del plan.
Para empezar, Milei fue elegido con la promesa de quemar el Banco Central y dolarizar la
economía, cosas que no solo no ocurrieron sino que tampoco se avizoran en el horizonte. Y si
vamos a declaraciones más recientes: «¿Quieren saber cómo va a crecer la economía? Va a
subir como pedo de buzo», prometió Milei en abril de 2024 en la cena de la Fundación Libertad,
y lo repitió en abril de este año en la Expo EFI, con la actividad ya estancada. En diciembre de
2025 aseguró que «para mitad del año que viene o agosto, la inflación va a empezar con cero».
Y en abril de este año Caputo prometió que «los próximos 18 meses van a ser los mejores que
Argentina haya visto en las últimas décadas». Todas promesas que generaron expectativas que
no se cumplieron.
Vamos a ver los datos. La inflación, que según Milei iba a empezar con cero en agosto, fue de
1,7% ese mes y sigue en torno al 2% mensual. Desde noviembre de 2023 se perdieron
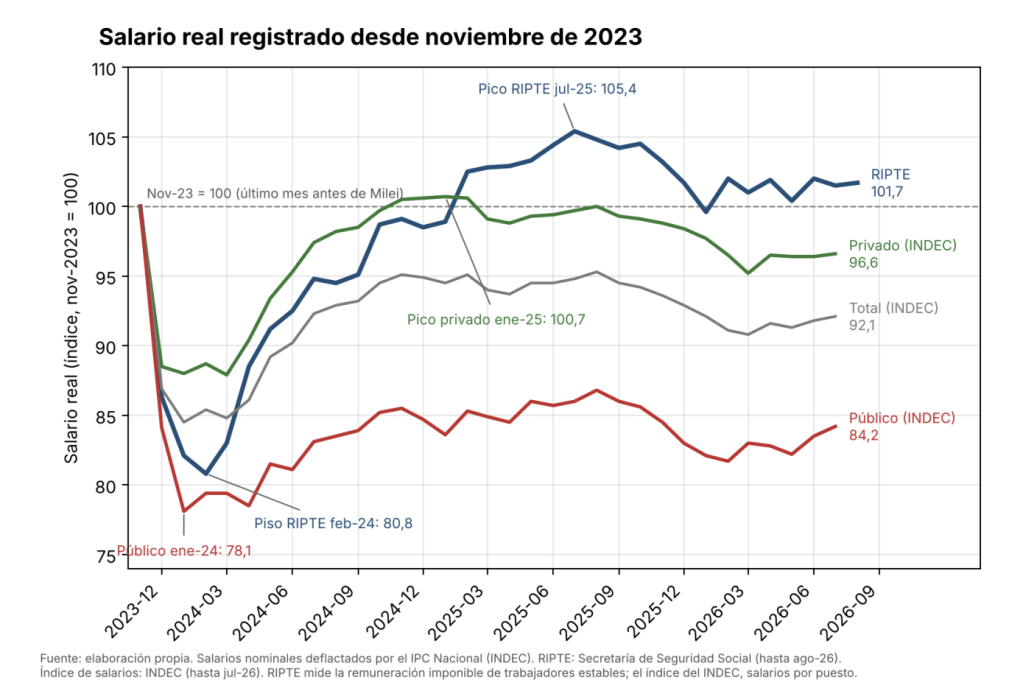
354.128 puestos asalariados registrados, según el SIPA a junio. El salario hizo un camino de
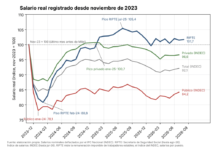
ida y vuelta: se derrumbó con la devaluación de diciembre de 2023, se recuperó hasta
mediados de 2025 y desde ahí vuelve a caer. Hoy el salario registrado está 8% por debajo de
noviembre de 2023 y el de los estatales, casi 16%. La jubilación mínima de noviembre, con el
bono de $70.000 que no se actualiza hace 31 meses, es de $514.158, por debajo de los
$528.319 que el INDEC fija como canasta básica total para un adulto, es decir, para no ser
pobre. La actividad cayó 1,7% interanual en agosto, la tendencia-ciclo del EMAE lleva cinco
meses en cero, y consultoras como Equilibra estiman que el tercer trimestre cayó 2,6%
respecto del segundo: varias ya hablan de recesión técnica. La falta de resultados concretos
comienza a agotar la paciencia de la gente, y es este desgaste el que pone en duda la
continuidad del rumbo económico.
Diferentes analistas traen propuestas para producir cambios en la economía. Incluyen hacer
política monetaria, cambiaria y/o fiscal. ¿Son medidas higiénicas que no producen ningún
costo? Por supuesto que no, a la economía se la puede definir como un conjunto de trade-offs.
Siempre para obtener algo hay que resignar algo y el arte de gobernar es decidir qué objetivos
priorizar y cuáles resignar. Cualquiera de las medidas propuestas desde distintos sectores,
como reactivar la obra pública, bajar la tasa de interés o «soltar» un poco el dólar, podría
reactivar la actividad o mejorar el salario de la gente pero probablemente vendría con un
aumento de la inflación, cuya baja es el mayor activo de este gobierno.
Pero ¿Qué tiene en la cabeza la gente? Las encuestas lo muestran con claridad: la inflación
dejó de ser lo que desvela a los argentinos. Según la Universidad de San Andrés, en octubre la
falta de trabajo era el principal problema del país para el 39% de los encuestados y los bajos
salarios para el 35%, mientras que la inflación apenas la mencionaba el 19%. Management &
Fit encontró que, por primera vez desde 2012, el desempleo superó a la inflación como
principal preocupación. Haber bajado la inflación ya no alcanza: lo que hoy reclama la gente es
trabajo y un salario que llegue a fin de mes.
La pregunta que cabe hacerse en este contexto es: ¿estaría el mercado descontando un
regreso de los K si el empleo creciera, el salario real subiera, las jubilaciones superaran la
línea de pobreza y la economía estuviera en expansión?
Es la reelección, estúpido
«Es la economía, estúpido», decía el cartel que James Carville colgó en la campaña de Bill
Clinton en 1992. La gente vota con el bolsillo, y el mercado argentino sacó la conclusión lógica:
si el bolsillo no mejora, lo que está en juego es la reelección.
Para medirlo, los inversores miran el Índice de Confianza en el Gobierno de la Universidad Di
Tella. Va de 0 a 5 y, multiplicado por 20, se lo lee como un porcentaje aproximado de apoyo.
No es una intención de voto, pero sirve de termómetro, y tiene un umbral clave: para ganar en
primera vuelta hace falta el 45% de los votos, o el 40% con diez puntos de ventaja. Debajo del
40%, la reelección deja de estar asegurada. Cuando se cruza este índice con el riesgo país,
aparece un patrón. No es una correlación perfecta: el riesgo país también depende de las
reservas, la deuda o el contexto internacional.
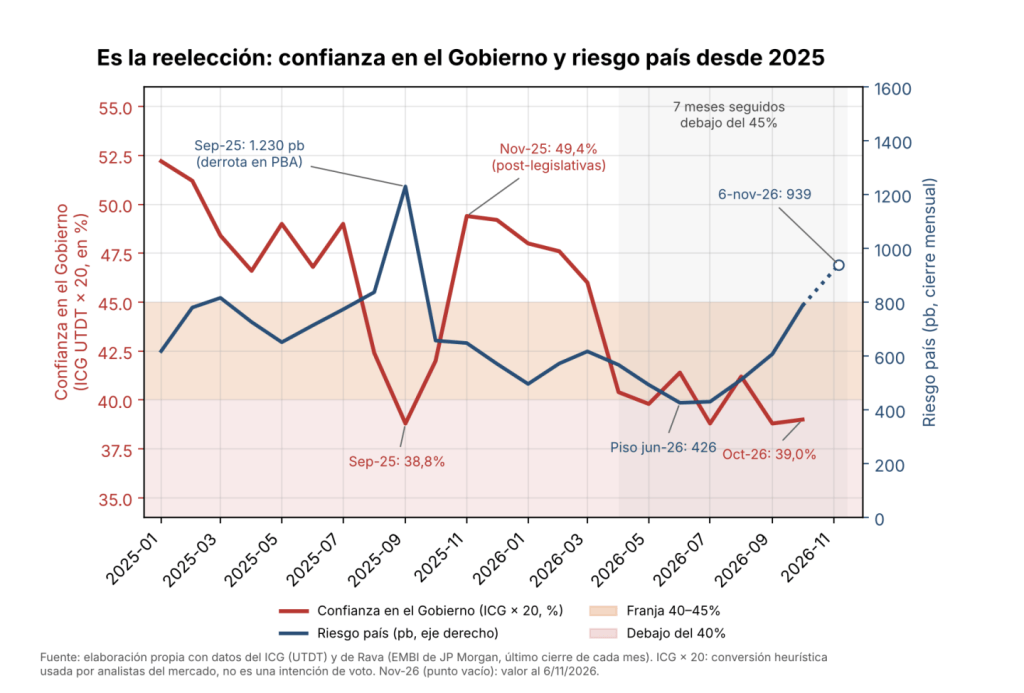
El gráfico muestra qué pasa cuando la confianza cruza el «umbral de reelección». En
septiembre de 2025, tras la derrota en Buenos Aires, cayó al 39% y el riesgo país se disparó;
después de las legislativas se recuperó y el riesgo país bajó. En abril del 2026 la confianza
volvió a esa zona y no sale de ahí. El mercado tardó unos meses en reaccionar, pero desde
julio el riesgo país se duplicó. Le perdona al gobierno una mala racha, no un piso que se
vuelve permanente a un año de la elección. Como resumió Alejandro Catterberg, de Poliarquía,
«la reelección del gobierno dejó de estar clara». Y el mercado lo está cobrando.
Por eso el «riesgo Kuka» y el «riesgo Milei» terminan siendo lo mismo. El mercado teme que se
interrumpa el rumbo económico y le da cada vez más chances a la vuelta del kirchnerismo.
Pero si esa vuelta gana terreno no es por mérito de la oposición: es porque la economía no le
llega a la gente, y la gente vota con el bolsillo.
Cuenta una anécdota muy difundida que a Perón, en el exilio, le preguntaron qué pensaba
hacer para volver al gobierno. «Yo no haré nada. Todo lo harán mis enemigos», respondió. Hoy
pareciera que pasa lo mismo: el kirchnerismo no necesita hacer nada para volver. Lo está
haciendo Milei, o mejor dicho, su inacción.
Fuentes
Riesgo país (EMBI, JP Morgan) y Merval: Rava, Ámbito y Rankia (cierres mensuales; 23/10
al 6/11/2026).
Confianza en el gobierno: Índice de Confianza en el Gobierno (ICG), Universidad Torcuato
Di Tella (serie mensual, hasta oct-2026).
Promesas de Milei y Caputo: «pedo de buzo», Fundación Libertad vía Infobae (25/4/2024) y
Expo EFI vía Data Diario (29/4/2026); inflación «con cero», streaming Carajo vía Perfil
(18/12/2025); «los próximos 18 meses», AmCham Summit vía Letra P (abril 2026).
Inflación: IPC Nacional, INDEC (ago-2026: 1,7%; may-sep 2026: entre 1,7% y 2,1%
mensual).
Empleo registrado: SIPA, Secretaría de Trabajo (junio 2026).
Salarios: RIPTE, Secretaría de Seguridad Social (hasta ago-2026), e Índice de salarios,
INDEC (hasta jul-2026), deflactados por el IPC Nacional. Gráfico: elaboración propia.
Jubilación mínima y bono: ANSES (Res. 304/2026) vía Ámbito (31/10/2026). Canasta
básica total por adulto (sep-2026): INDEC vía Minuto Uno.
Actividad: EMAE agosto 2026, INDEC (21/10/2026). Recesión técnica: Equilibra vía Perfil
(28/10/2026).
Encuestas de preocupaciones: Encuesta de Satisfacción Política y Opinión Pública,
Universidad de San Andrés (campo 5-13/10/2026) vía Infobae (19/10/2026); Management
& Fit (campo 14-28/9/2026) vía Bloomberg Línea (6/10/2026).
Lectura del ICG como porcentaje de apoyo (×20): Cocos Capital vía El Economista
(29/9/2026) y Letra P (29/7/2026).
Regla de primera vuelta (45%, o 40% con diez puntos de diferencia): Constitución
Nacional, arts. 97 y 98.
Alejandro Catterberg (Poliarquía): El Economista (29/9/2026).
Gráfico de confianza y riesgo país: elaboración propia con datos del ICG (UTDT) y de
Rava.